Um bom score ajuda na análise de crédito, mas não garante a aprovação de um cartão. O caminho mais consistente é pagar em dia, controlar os saldos e conferir se seu histórico está correto.
Comece pelo relatório, não apenas pela nota
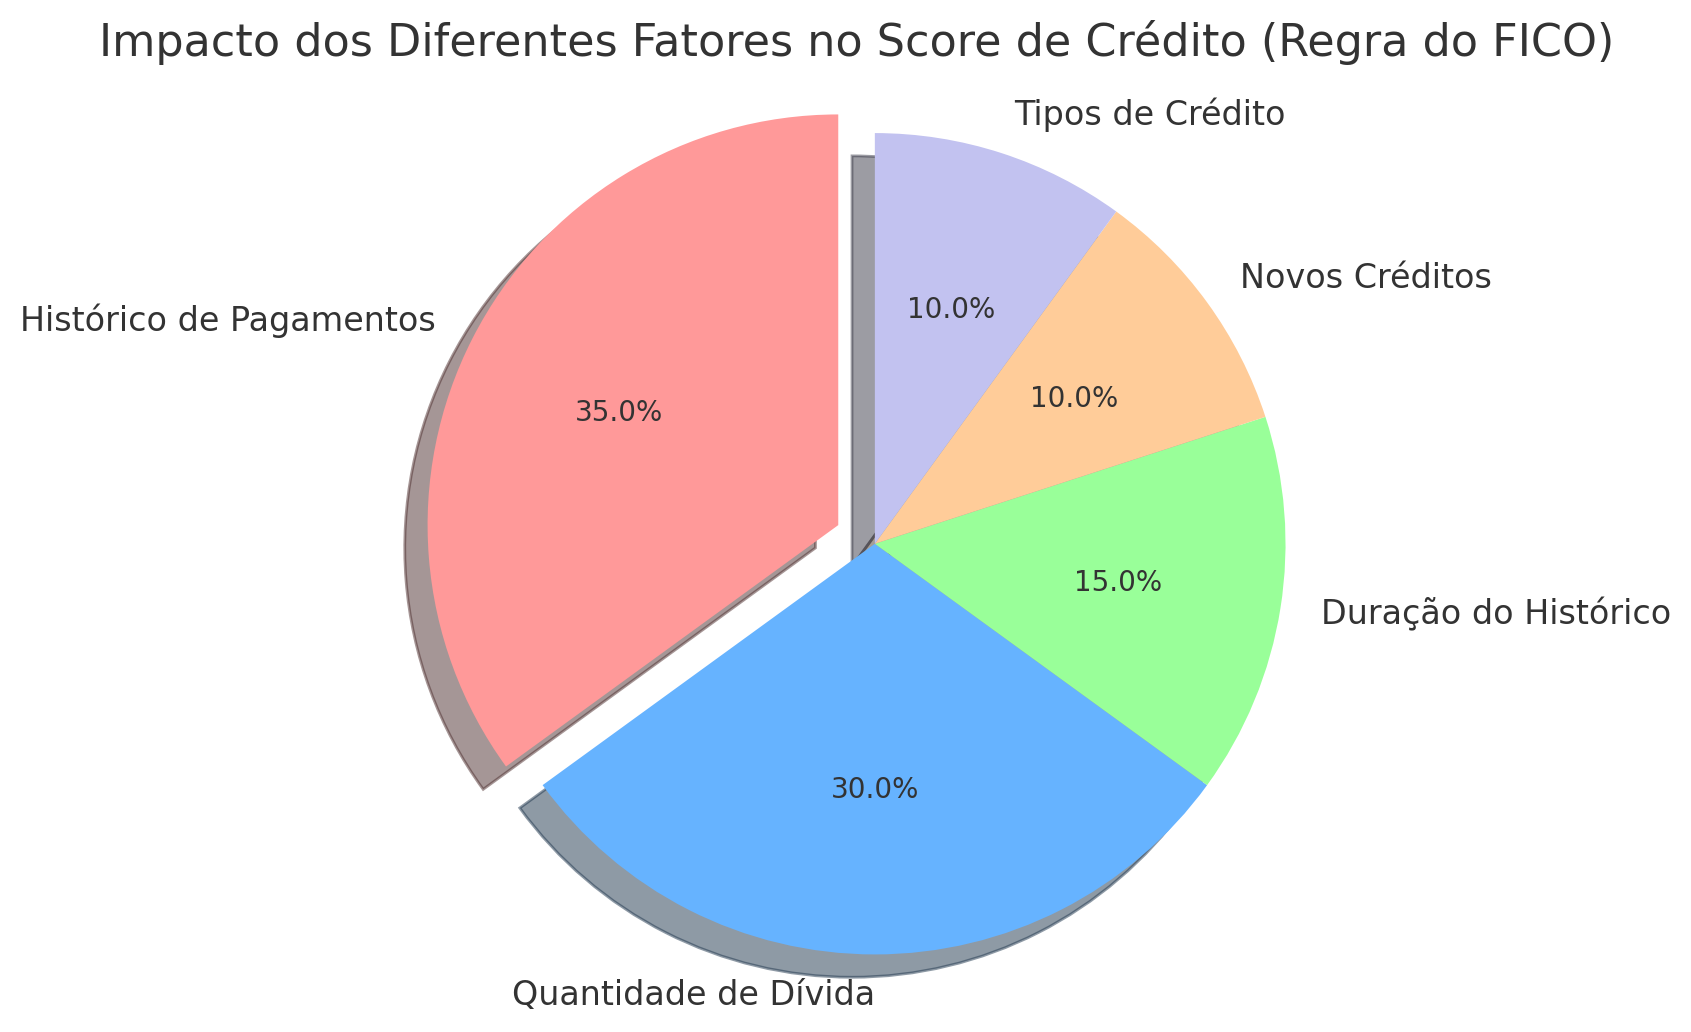
O relatório registra suas contas e pagamentos. O score é uma pontuação calculada a partir dessas informações. Você pode ter notas diferentes conforme o modelo, a agência e a data da consulta.
Equifax, Experian e TransUnion disponibilizam relatórios online gratuitos uma vez por semana pelo AnnualCreditReport.com. Esse acesso ao relatório não significa que todos os scores estejam incluídos.
Confira contas desconhecidas, saldos e atrasos incorretos. Se encontrar um erro, conteste com a agência e com a empresa que enviou a informação. Não pague um serviço que prometa apagar informações corretas do histórico.
Pague em dia e entenda as duas datas da fatura
Configure lembretes ou pagamento automático e mantenha saldo suficiente para o débito. Pagar o total da fatura até o vencimento ajuda a evitar juros nas compras quando o cartão oferece período de carência e suas condições são cumpridas. Pagar apenas o mínimo não elimina os juros sobre o restante.
O fechamento define o saldo daquela fatura; o vencimento é o prazo para pagá-la. O banco pode informar um saldo às agências antes de você fazer o pagamento. Por isso, uma utilização alta pode aparecer mesmo quando você paga tudo no vencimento.
Veja os exemplos em fatura e vencimento são diferentes.
30% não é uma linha mágica
A utilização compara o saldo informado com o limite total de crédito, tanto por cartão quanto no conjunto. Em geral, saldos menores em relação aos limites ajudam. Não existe uma regra universal em que 29% seja seguro e 31% faça a nota cair automaticamente.
Exemplo hipotético: um saldo informado de US$ 1.000 em um cartão com limite de US$ 5.000 representa 20% de utilização. Se o saldo informado cair para US$ 500, a utilização será 10%. Isso não permite prever quantos pontos seu score ganhará.
Antecipar parte do pagamento pode reduzir o saldo informado, dependendo da data de reporte do banco. Você não precisa deixar dívida com juros para construir crédito.
Quer acompanhar dicas práticas sobre cartões americanos? Entre nos grupos Voe com Pontos.
Não peça outro cartão só para aumentar o limite
Uma nova solicitação pode gerar consulta de crédito, conhecida como hard inquiry, e abrir uma conta altera seu histórico. Antes de pedir aumento de limite, confirme se o banco fará essa consulta. Um limite maior também não resolve gastos acima do orçamento.
Se estiver começando, um secured card, cartão com depósito de garantia, pode ser uma opção. Compare tarifas, regras de devolução do depósito e quais agências recebem o histórico. O depósito não substitui o pagamento da fatura nem significa aprovação garantida.
Uma rotina simples para acompanhar
- Confira se os pagamentos automáticos foram concluídos.
- Revise seus relatórios e conteste erros.
- Acompanhe saldos e limites antes de solicitar crédito.
- Evite várias solicitações sem uma necessidade clara.
- Compare a evolução usando o mesmo modelo de score, quando possível.
Construir histórico leva tempo. O objetivo é ter contas bem administradas, e não perseguir uma pontuação prometida por um aplicativo.
Na Mentoria Voe com Pontos, ajudamos você a organizar sua estratégia de cartões, pontos e viagens. Para mais dicas, siga @VoeComPontos.